
Une maison ne s’arrête pas à sa façade. Une terrasse construite après plusieurs mois de travaux, un bassin enterré, un portail motorisé ou des arbres plantés depuis des années représentent une valeur parfois considérable. Pourtant, leur présence sur le terrain ne signifie pas qu’ils sont assurés au même titre que le bâtiment principal. Selon le contrat, ils peuvent relever des garanties du bâti, d’une déclaration de dépendance ou d’une option spécifique.
La distinction devient concrète lorsqu’une tempête arrache une pergola ou qu’une fuite endommage le local technique d’une piscine. L’assureur examine alors la nature de l’installation, les événements garantis, les plafonds et les exclusions. Pour un propriétaire dont l’extérieur a évolué au fil des travaux, la bonne question n’est donc pas seulement « combien coûte l’assurance ? », mais « que couvre-t-elle exactement autour de la maison ? ». Quelques vérifications ciblées permettent de repérer les écarts entre le terrain réel et le logement décrit au contrat.
En bref
- Une terrasse attenante, une pergola indépendante et un abri de jardin peuvent être classés différemment par l’assureur.
- La piscine et ses équipements nécessitent souvent une déclaration et une garantie dédiée.
- Mobilier extérieur, végétaux, clôture et portail sont fréquemment soumis à des plafonds ou à des exclusions.
- Les conditions particulières indiquent les biens déclarés ; les conditions générales détaillent les sinistres couverts et leurs limites.
- Après des travaux, demander une confirmation écrite évite de découvrir une lacune de couverture au moment d’un sinistre.
Assurance habitation et aménagements extérieurs : ce que couvre réellement le contrat de base
La multirisque habitation protège principalement le bâtiment déclaré et les biens qui s’y trouvent, selon les garanties souscrites. Incendie, dégâts des eaux, événements climatiques et responsabilité civile figurent souvent parmi ses composantes, mais leurs conditions varient. Aucune règle générale ne permet de déduire que tout ce qui se trouve dans le jardin est automatiquement assuré. La définition contractuelle des bâtiments, des dépendances et des équipements extérieurs est déterminante.
Prenons une maison dont les propriétaires ont ajouté une terrasse accolée au séjour, puis installé une pergola au fond du terrain. La première peut, selon le contrat, être considérée comme un élément du bâtiment. La seconde risque d’être classée parmi les installations extérieures indépendantes. Si une tempête les endommage toutes deux, leurs modalités d’indemnisation peuvent donc différer, alors même que le sinistre a la même origine.
Dépendance, ouvrage fixe ou bien mobilier : une distinction décisive
Un abri fermé et non attenant peut être déclaré comme dépendance, avec une surface et parfois un usage précis. Une table démontable relève plutôt du mobilier extérieur. Quant à une cuisine d’été maçonnée, elle se situe dans une catégorie qui dépend de sa construction et des définitions de la police. Ce classement influe sur le capital assuré, les événements pris en charge et les justificatifs attendus.
Les conditions particulières constituent le point de départ : elles recensent généralement l’adresse, les caractéristiques déclarées du logement, les dépendances et les options retenues. Les conditions générales précisent ensuite ce que signifient les termes employés. Un document commercial peut annoncer une protection du jardin sans détailler, par exemple, si cette protection inclut les arbres, les canalisations enterrées ou le mobilier laissé dehors.
| Élément extérieur | Situation fréquente | Point à contrôler |
|---|---|---|
| Terrasse attenante | Parfois intégrée au bâti | Définition du bâtiment et vétusté |
| Pergola ou abri indépendant | Dépendance ou option extérieure | Déclaration, surface et événements couverts |
| Piscine et local technique | Garantie spécifique souvent nécessaire | Liste des équipements et plafonds |
| Mobilier et végétaux | Couverture variable ou limitée | Vol, tempête et montant assuré |
| Clôture et portail | Inclusion variable selon les contrats | Choc, tempête et franchise |
Cette lecture évite une erreur courante : confondre la garantie d’un événement avec la garantie de tous les biens qu’il touche. Une police peut couvrir la tempête pour la maison, mais limiter l’indemnisation d’une serre ou exclure les végétaux. De même, assurer un abri ne signifie pas nécessairement assurer au même niveau les vélos et les outils qu’il contient.
La valeur des ouvrages compte autant que leur classement. Une terrasse simple et une structure surélevée avec fondations, éclairage et garde-corps ne représentent pas le même coût de remise en état. Pour choisir un niveau de protection cohérent, un comparateur d’assurance habitation pour une maison peut aider à confronter les garanties extérieures, les franchises et les plafonds, plutôt que les seules cotisations.
Une maison qui a gagné des espaces de vie dehors peut ainsi conserver un contrat décrivant son état d’avant travaux. Le premier contrôle consiste à comparer, élément par élément, le terrain actuel avec les biens effectivement déclarés. Cette méthode devient particulièrement utile pour les ouvrages dont la frontière avec le bâtiment paraît évidente à l’œil, mais ne l’est pas dans une police d’assurance.
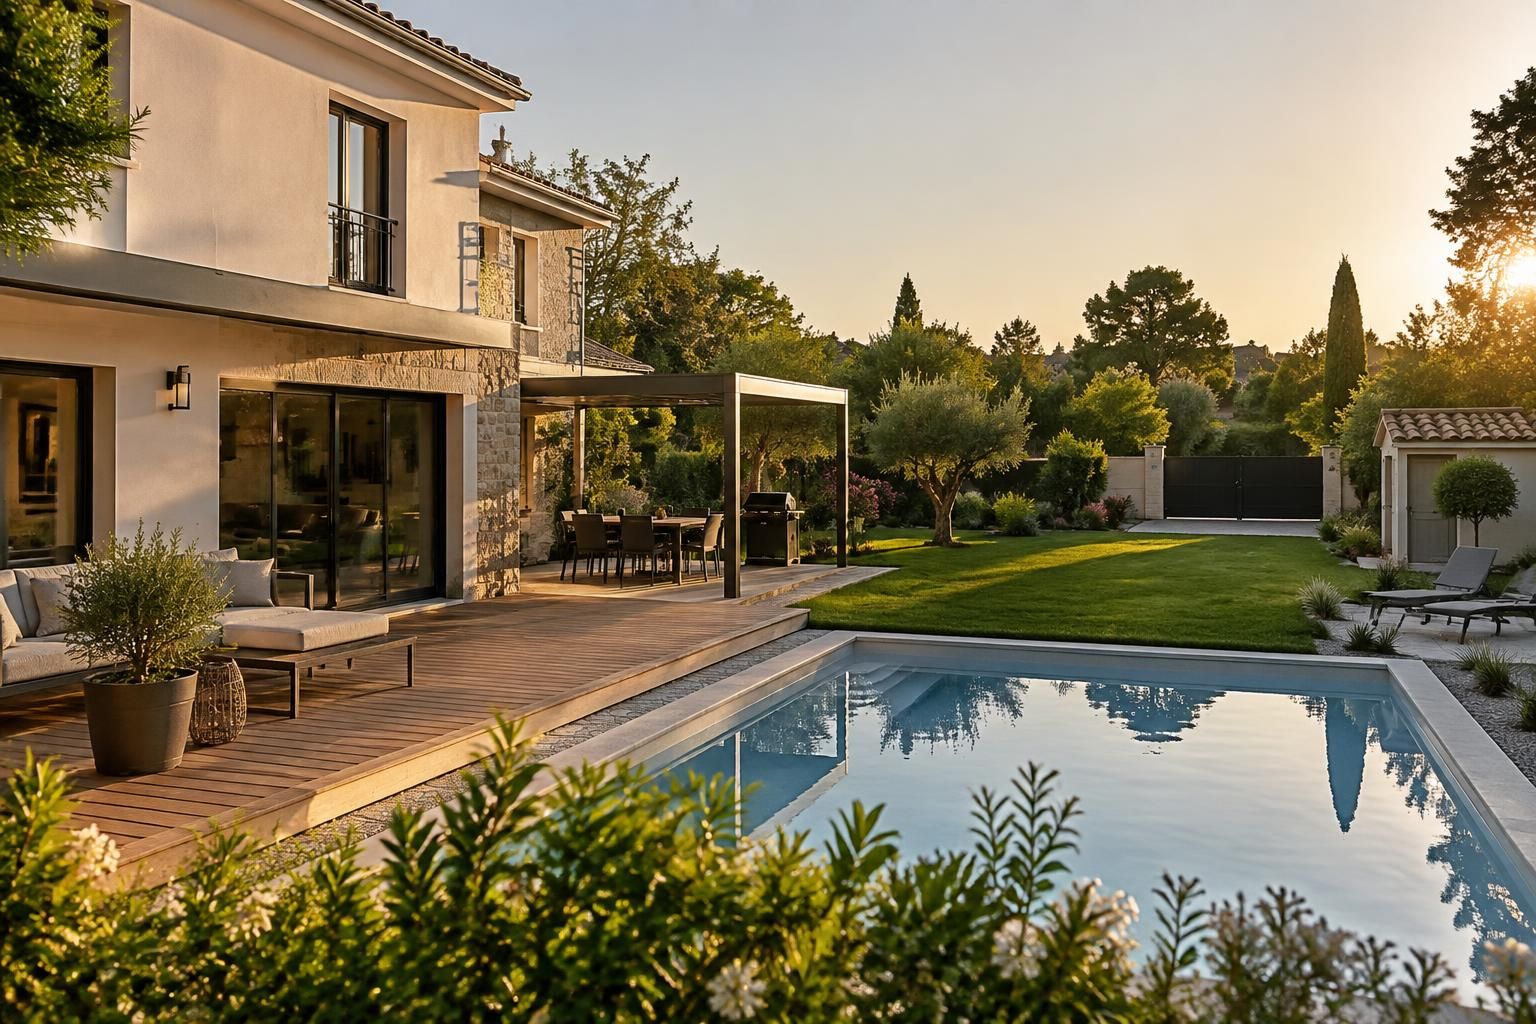
Terrasse, pergola et cuisine d’été : quelles garanties selon la construction ?
Une terrasse est un ouvrage exposé à la pluie, au gel, au vent et aux chutes d’arbres. Sa structure peut associer dalle, plots, solives, revêtement, garde-corps et installation électrique. Lorsque le sinistre survient, réparer quelques lames n’a rien à voir avec reprendre une structure porteuse. La façon dont la terrasse a été construite et déclarée conditionne donc la pertinence du contrat.
Une terrasse directement accolée à la maison peut être assimilée au bâtiment dans certaines polices. Ce n’est pas une garantie universelle : un escalier extérieur, un platelage surélevé ou des aménagements ajoutés après la souscription peuvent faire l’objet de précisions. Une terrasse installée à distance, au bord d’une piscine par exemple, relève plus souvent des équipements extérieurs. Il faut vérifier sa désignation exacte, et non supposer qu’elle suit automatiquement la garantie du salon auquel elle donne accès.
Pergola attenante ou indépendante : le même usage, pas forcément la même assurance
Deux pergolas peuvent offrir un confort identique et recevoir un traitement contractuel différent. La première est fixée à la façade ; la seconde repose sur ses propres poteaux au fond du jardin. En cas de rafales, l’assureur peut examiner l’ancrage, le caractère fixe de l’installation et la catégorie de bien prévue au contrat. Les stores, lames orientables ou motorisations peuvent aussi être soumis à des limites propres.
Il faut distinguer un événement extérieur soudain d’un défaut progressif. Une couverture arrachée lors d’une tempête déclarée n’est pas comparable à une charpente dégradée par des infiltrations anciennes ou un entretien insuffisant. Les contrats décrivent les conditions applicables aux événements climatiques et les exclusions liées notamment à l’usure. Ils peuvent prévoir une franchise ou un calcul tenant compte de la vétusté du matériau.
Le cas d’une cuisine d’été illustre bien l’enjeu. Une installation maçonnée avec évier, plan de travail et alimentation électrique n’est pas seulement un ensemble de meubles. Elle peut comporter des canalisations extérieures, un point de cuisson et parfois une couverture. Si ces éléments ont été ajoutés au fil de la rénovation, leur description mérite d’être transmise à l’assureur, avec les factures et des photographies d’ensemble.
Les justificatifs ont une utilité très pratique. Après l’effondrement d’une pergola, des photos datées peuvent montrer sa configuration avant les dégâts ; une facture aide à identifier le modèle et la date de pose. Pour une terrasse en bois, un descriptif des essences, des surfaces et des travaux de structure facilite l’estimation du coût de remise en état. Il ne garantit pas l’indemnisation, mais réduit les désaccords sur la nature de l’ouvrage.
Les questions à poser avant ou après les travaux
- La terrasse figure-t-elle dans la définition contractuelle du bâtiment, et sa surface doit-elle être communiquée ?
- La pergola, son store et sa motorisation sont-ils assurés ensemble ou séparément ?
- Les canalisations et installations électriques de la cuisine d’été sont-elles incluses ?
- Quels événements sont garantis, avec quelle franchise et quelle règle de vétusté ?
Ces questions gagnent à être posées avant la pose d’un ouvrage coûteux. Une fois le chantier achevé, une déclaration accompagnée d’un descriptif clair permet d’aligner la police sur la réalité construite. Cela concerne aussi les équipements ajoutés à l’extérieur dans une démarche de maison durable, dont certains nécessitent des précisions distinctes : c’est notamment le cas lorsqu’on étudie la couverture des panneaux solaires installés sur la toiture.
Le bon réflexe n’est pas d’assurer indistinctement chaque aménagement au montant le plus élevé. Il consiste à identifier ce qu’un sinistre rendrait cher à reconstruire, puis à vérifier que la garantie répond à ce risque précis. Pour une terrasse ou une pergola, la qualité de la déclaration compte autant que le nom de l’option souscrite. Le bassin voisin appelle, lui, des vérifications encore plus spécifiques.
Assurance piscine : dommages au bassin, équipements et responsabilité civile
La piscine réunit des postes que les propriétaires ont tendance à considérer comme un seul ensemble : bassin, revêtement, filtration, chauffage, couverture, abri et local technique. Or un contrat peut protéger certains de ces éléments et pas les autres. Déclarer la présence d’une piscine ne dispense pas de vérifier la liste des biens effectivement assurés. Une garantie dédiée est souvent nécessaire pour couvrir les dommages matériels au-delà des protections générales de l’habitation.
Imaginons un orage qui inonde le local technique et immobilise la pompe. L’indemnisation dépend notamment de la cause retenue, du type de dommage garanti et de l’inclusion du matériel dans la police. Un moteur défaillant par usure ne relève pas nécessairement de la même garantie qu’un équipement abîmé lors d’un événement couvert. Le robot de nettoyage, parce qu’il peut être mobile, mérite également une vérification distincte du système de filtration fixé à demeure.
Bassin enterré et piscine hors-sol : que faut-il déclarer ?
Une piscine enterrée est un ouvrage durable qui modifie nettement le profil du terrain : elle doit faire l’objet d’un échange explicite avec l’assureur. Pour une piscine hors-sol, la réponse dépend de son installation. Un modèle démonté à la fin de la saison et un bassin restant en place toute l’année n’ont pas nécessairement le même statut. Les dimensions, les équipements raccordés et la permanence de l’installation peuvent entrer dans l’appréciation contractuelle.
Le contenu de la garantie piscine doit être lu poste par poste. Couvre-t-elle le liner ou le revêtement ? Le gel est-il garanti et sous quelles conditions de mise hors gel ? La recherche d’une fuite est-elle prévue, et inclut-elle la réparation de la canalisation ? Qu’advient-il d’un volet motorisé endommagé par la grêle ? Une réponse favorable pour le bassin ne règle pas automatiquement le cas de ses accessoires.
Un propriétaire qui a prévu un budget conséquent pour le bassin peut sous-estimer la valeur cumulée des éléments périphériques. Local technique, pompe à chaleur, couverture et plage aménagée représentent pourtant des dépenses distinctes. Conserver plans, factures et références des appareils permet d’estimer un capital adapté et d’éviter qu’un équipement important reste absent de la déclaration initiale.
Responsabilité civile et sécurité : trois sujets à ne pas confondre
Les dommages à la piscine, les blessures subies par un tiers et les obligations de sécurité ne répondent pas à la même logique. La garantie des dommages matériels concerne le bien du propriétaire. La responsabilité civile peut intervenir si sa responsabilité est engagée lorsqu’un tiers se blesse, selon les circonstances et les clauses applicables. Les dispositifs de sécurité répondent, quant à eux, à des exigences réglementaires et à un objectif de prévention.
En France, les piscines privées enterrées ou semi-enterrées non closes sont soumises à des obligations de sécurité : le propriétaire doit prévoir un dispositif conforme parmi ceux admis par la réglementation. Une piscine hors-sol n’entre pas nécessairement dans le même cadre, sans que cela diminue la nécessité de surveiller les enfants et de sécuriser l’accès. Une alarme ou une couverture ne remplace ni la vigilance ni une garantie d’assurance adaptée.
Lors d’une réception entre voisins, par exemple, un invité peut glisser sur la plage du bassin. La question porte alors sur les circonstances de l’accident et, le cas échéant, sur la responsabilité du propriétaire ; elle ne se résout pas en regardant uniquement l’option qui rembourse un liner. À l’inverse, une pompe détériorée ne relève pas de la responsabilité civile du foyer simplement parce qu’elle se trouve près de l’eau.
Une lecture efficace sépare donc trois lignes sur une feuille : le bassin et ses équipements, les dommages causés à autrui, les mesures de sécurité. Pour chacune, une vérification différente s’impose. C’est cette séparation qui évite la formule trompeuse « la piscine est assurée », alors que seul un aspect du risque est traité. Les mêmes nuances réapparaissent, sous une autre forme, dans le jardin et ses limites.
Jardin, mobilier, clôture et dépendances : les angles morts de l’assurance habitation
La valeur d’un jardin se construit souvent progressivement. Une haie grandit, un système d’arrosage est installé, puis viennent une serre, du mobilier, un éclairage et des jeux d’extérieur. Chaque achat paraît modeste au regard de la maison ; leur addition peut pourtant représenter un montant important. Les options « jardin » ou « extérieur » méritent d’être évaluées à partir de cet inventaire réel, et non du seul aspect paysager du terrain.
Les végétaux présentent une difficulté particulière : leur valeur ne se réduit pas au prix d’un jeune plant. Remplacer un arbre ancien par un sujet équivalent peut être complexe, tandis que certains contrats prévoient un plafond par végétal ou par sinistre. Les maladies, le dépérissement et les conséquences d’un défaut d’entretien sont souvent distingués des dommages causés par un événement garanti. Une tempête qui déracine un arbre ne se traite donc pas comme une haie progressivement dégradée.
Mobilier de jardin et vol : le lieu de stockage compte
Tables, chaises, barbecue mobile et coussins peuvent être exposés au vol ou au vandalisme. La garantie dépend toutefois du contrat : certains biens laissés à l’air libre sont limités, tandis que le contenu d’un abri fermé peut répondre à d’autres conditions. Des exigences relatives à l’effraction ou aux moyens de fermeture peuvent s’appliquer. Déplacer le mobilier dans une dépendance ne suffit donc pas, à lui seul, à prouver qu’il sera indemnisé.
Un inventaire simple aide à mesurer le risque. Quelques photos montrent le nombre de meubles et leur état ; les factures ou références permettent de distinguer un ensemble courant d’un équipement plus coûteux. Pour un abri servant aussi d’atelier, la question s’étend aux outils, aux machines et à leur valeur cumulée. La structure du bâtiment annexe et son contenu doivent être examinés séparément.
Il faut aussi considérer l’usage déclaré de la dépendance. Un garage séparé destiné au stationnement, une serre et un atelier de bricolage n’abritent pas les mêmes biens et ne présentent pas exactement les mêmes risques. Lorsque l’usage change après des travaux, le signaler permet à l’assureur de confirmer les garanties applicables. Une photographie prise lors de la souscription ne remplace pas cette mise à jour.
Clôture, portail et mur : vérifier les événements couverts
La clôture matérialise les limites du terrain, mais sa couverture varie d’une police à l’autre. Un panneau arraché par le vent, un mur touché par la chute d’un arbre et un portail percuté par un véhicule posent des questions différentes. Selon les circonstances, une garantie du propriétaire, la responsabilité d’un tiers ou des exclusions contractuelles peuvent entrer en jeu. L’expression assurance habitation clôture doit donc conduire à examiner les causes garanties, pas seulement la présence du mot « clôture » dans une brochure.
Le portail motorisé ajoute une autre couche de vérification. La structure peut être endommagée alors que le moteur reste intact, ou l’inverse. Il faut savoir si les automatismes sont compris dans le capital prévu pour les aménagements extérieurs et si un choc accidentel est garanti. Une franchise élevée peut rendre peu utile une couverture pourtant annoncée, lorsque la réparation ne porte que sur un élément limité.
Les canalisations enterrées et l’arrosage automatique sont d’autres angles morts possibles. Lorsqu’une fuite apparaît sous une allée, localiser la conduite, ouvrir le sol, réparer puis remettre le revêtement en état représentent plusieurs postes. Le contrat peut ne pas leur appliquer le même traitement. Avant d’engager des travaux, il convient donc de demander quels frais de recherche et de remise en état sont prévus.
Ces points influencent aussi les choix d’aménagement durable : planter un arbre à une distance adaptée des ouvrages, protéger les conduites du gel et entretenir les fixations d’une clôture réduisent les risques sans se substituer à l’assurance. Un jardin bien conçu limite certains sinistres ; un contrat précis détermine ce qui se passe malgré ces précautions. Reste à relier cette lecture technique à une méthode de contrôle utilisable lors d’un renouvellement.
Tempête, gel, vol : comment vérifier les garanties extérieures avant un sinistre ?
Contrôler son assurance habitation ne demande pas de lire chaque page dans le désordre. Il faut partir des biens présents, puis relier chacun aux événements qui pourraient l’endommager. Une terrasse en bois est exposée à l’incendie et aux intempéries ; un local technique, à l’eau ou au gel ; un portail, au choc et au vent. Cette approche par scénario révèle mieux les lacunes qu’une simple liste d’options commerciales.
La première étape consiste à ouvrir les conditions particulières et à relever les dépendances, surfaces, capitaux et garanties mentionnés. Viennent ensuite les conditions générales, dans lesquelles chercher « terrasse », « piscine », « clôture », « végétaux », « mobilier extérieur » ou « canalisations enterrées ». Pour chaque élément, cinq mentions suffisent à établir une première grille : inclusion, événement couvert, plafond, franchise et exclusion notable.
Faire correspondre le contrat à la maison après les travaux
Supposons qu’un foyer ait remplacé une petite terrasse par une grande plateforme surélevée et ajouté un portail motorisé. Une cotisation inchangée n’indique ni une bonne ni une mauvaise protection : elle montre seulement qu’aucune conséquence tarifaire visible n’a été constatée. Il faut vérifier si les nouveaux ouvrages ont bien été portés à la connaissance de l’assureur et comment ils sont intégrés. Une description accompagnée de photos et de factures facilite une réponse précise.
La démarche vaut aussi lors d’un changement de contrat. Deux offres proches en prix peuvent différer sur le capital du mobilier extérieur ou la couverture d’une piscine. Avant de retenir une formule d’assurance habitation souscrite en ligne, il est utile de demander les documents contractuels complets et de comparer les mêmes scénarios de sinistre. Une garantie annoncée dans un encadré ne dit pas toujours quel montant resterait effectivement à la charge du foyer.
Les événements climatiques méritent une attention particulière. Le contrat distingue généralement les garanties tempête, grêle ou neige des régimes applicables aux catastrophes naturelles, avec leurs conditions respectives. Pour une pergola ou un portail, la définition de l’événement garanti et les exclusions propres aux installations extérieures doivent être lues ensemble. Une réponse valable pour la toiture ne s’étend pas nécessairement à une structure légère placée dans le jardin.
Une méthode courte pour obtenir des réponses exploitables
- Photographier les ouvrages fixes, les dépendances et les équipements de valeur.
- Noter leur date d’installation, leur usage et, si possible, leur coût de remplacement.
- Comparer cet inventaire aux biens figurant dans les conditions particulières.
- Relever, pour chaque risque important, les plafonds, franchises et exclusions.
- Demander par écrit les précisions manquantes et conserver la réponse avec le contrat.
Une question écrite gagne à être concrète. « Ma pergola indépendante de telle surface, fixée sur une dalle et équipée d’un moteur, est-elle couverte si une tempête l’endommage ? » appelle une réponse plus utile que « mon jardin est-il assuré ? ». Le même principe vaut pour une piscine : il faut nommer le bassin, le local, les appareils et les protections que l’on souhaite vérifier.
Cette démarche permet aussi d’éviter des garanties superflues. Une petite cour sans bassin ni mobilier coûteux n’appelle pas les mêmes options qu’un terrain comprenant une piscine, plusieurs dépendances et des aménagements récents. La comparaison doit porter sur le coût possible d’un sinistre et le reste à charge acceptable, pas sur l’idée de tout couvrir sans distinction.
Au renouvellement comme après un chantier, la question la plus utile reste donc très matérielle : si cet élément précis était détruit demain, quel document établirait qu’il est assuré, pour quel événement et jusqu’à quel montant ? Une réponse documentée permet d’ajuster le contrat à la maison telle qu’elle existe aujourd’hui, plutôt qu’à celle décrite lors de sa première souscription.
Une terrasse attenante est-elle automatiquement couverte par l’assurance habitation ?
Non. Certains contrats l’intègrent au bâtiment, mais sa définition, ses matériaux et les sinistres garantis doivent être vérifiés dans les conditions du contrat.
Faut-il déclarer une piscine hors-sol ?
Il est prudent de signaler sa présence à l’assureur, surtout si elle reste installée durablement. Son traitement dépend notamment du type de bassin, de ses équipements et des clauses de la police.
L’assurance habitation rembourse-t-elle les arbres abîmés par une tempête ?
Pas systématiquement. Une option jardin peut couvrir certains végétaux, avec des plafonds et des exclusions. Les modalités de remplacement doivent être contrôlées avant un sinistre.
Que faire après la construction d’une pergola ou d’un abri ?
Transmettre à l’assureur la description, la surface, l’usage et si possible les factures ou photos de l’ouvrage. Demander ensuite une confirmation écrite de son classement et des garanties applicables.


