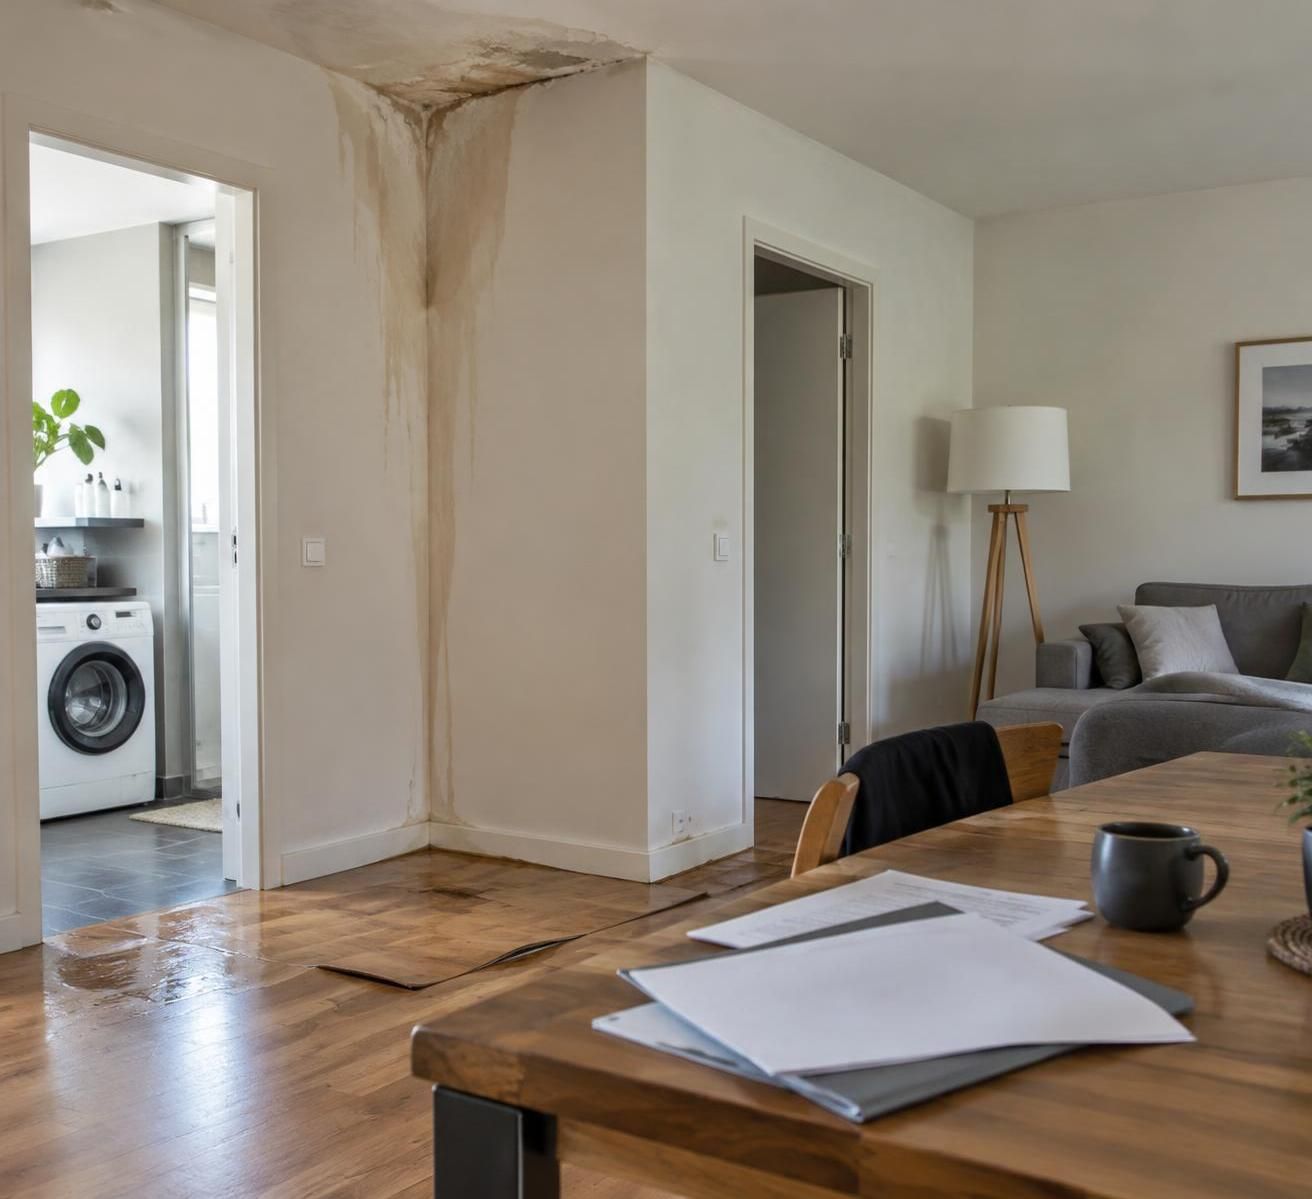
Un dégât des eaux peut endommager simultanément le parquet d’un appartement, les meubles de son occupant et le plafond du voisin. Pourtant, ces trois conséquences ne relèvent pas nécessairement de la même garantie. L’assurance habitation protège les biens et les responsabilités prévus au contrat ; la responsabilité civile intervient pour les dommages causés à autrui lorsque la responsabilité d’une personne assurée est engagée. Cette distinction devient essentielle au moment d’emménager, de rénover ou de comparer plusieurs offres.
Pour comprendre ce qui est réellement couvert, il faut regarder au-delà du tarif et de l’attestation. Le statut d’occupation, les personnes déclarées, les équipements installés et les exclusions déterminent la portée de la protection. Le cas de Camille et Malik, un couple fictif qui s’installe dans un appartement avant d’acheter une maison à rénover, permet d’éclairer ces différences. De la fuite du lave-linge aux dommages provoqués par un animal, chaque situation pose les mêmes questions : qui subit la perte, quelle responsabilité est engagée et quelle garantie peut intervenir ?
En bref
- La responsabilité civile indemnise les tiers dans les limites du contrat ; elle ne rembourse pas automatiquement les biens personnels de l’assuré.
- Une multirisque habitation rassemble plusieurs protections, dont le contenu varie selon la formule choisie.
- Les obligations diffèrent entre locataire, copropriétaire et propriétaire d’une maison individuelle.
- Franchises, plafonds, vétusté et exclusions comptent autant que la cotisation.
- Travaux, dépendances, panneaux solaires et nouveaux usages du logement doivent être signalés lorsqu’ils modifient le risque déclaré.
Assurance habitation et responsabilité civile : quelles différences de couverture ?
Une assurance habitation est un ensemble de garanties, et non une protection unique applicable à tous les incidents domestiques. Selon la formule souscrite, elle peut couvrir le bâtiment, les aménagements, le mobilier, certaines dépenses consécutives à un sinistre et plusieurs formes de responsabilité.
La responsabilité civile répond à une autre logique : elle concerne les conséquences financières des dommages causés à une autre personne. Elle ne constitue donc pas une assurance générale contre les accidents de la vie. Pour intervenir, elle suppose notamment un dommage couvert, une responsabilité engagée et l’absence d’exclusion applicable.
Responsabilité civile vie privée et responsabilité liée au logement
La responsabilité civile vie privée concerne les dommages provoqués dans les activités personnelles des personnes assurées. Un enfant qui renverse accidentellement un objet chez des amis ou un chien qui blesse un passant peuvent relever de cette protection, selon les conditions prévues.
La responsabilité liée à l’occupation ou à la propriété d’un logement vise, quant à elle, certains dommages associés à celui-ci. Un incendie qui se propage à un appartement voisin peut ainsi engager la responsabilité de l’occupant ; une tuile qui tombe peut mettre en cause celle du propriétaire.
Les intitulés changent d’un assureur à l’autre : risques locatifs, recours des voisins et des tiers, responsabilité du propriétaire d’immeuble. Ces expressions ne sont pas interchangeables. Il faut lire leur définition pour savoir envers qui la couverture joue et pour quels événements.
Camille et Malik découvrent cette différence après une fuite de leur lave-linge. Le plafond du voisin est abîmé, mais leur propre tapis est également détérioré. La réparation du dommage subi à l’étage inférieur et l’indemnisation du tapis correspondent à deux questions distinctes, même si un seul événement les a provoquées.
Multirisque habitation : des garanties pour ses propres pertes
Une formule multirisque comporte généralement des protections contre l’incendie et les dégâts des eaux, auxquelles peuvent s’ajouter le vol, le bris de glace ou les dommages électriques. Leur présence et leur étendue doivent être vérifiées : le mot « multirisque » ne signifie jamais « tous risques sans condition ».
Le mobilier est habituellement assuré dans une limite déclarée. Le bâtiment et les aménagements sont couverts selon le statut de l’assuré et les définitions contractuelles. Une cuisine intégrée, un parquet posé par le locataire ou un équipement fixé au mur peuvent ainsi appeler une lecture particulière.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Une fuite détériore le plafond voisin | Responsabilité liée au logement et garanties dégâts des eaux | Origine du dommage, responsabilité et gestion entre assureurs |
| Le mobilier personnel brûle | Garantie incendie couvrant les biens | Capital mobilier, vétusté et franchise |
| Un ordinateur est dérobé | Garantie vol | Circonstances couvertes et protections exigées |
| Un chien blesse un visiteur | Responsabilité civile vie privée | Animal couvert et éventuelles exclusions |
Cette séparation explique pourquoi une attestation de responsabilité civile ne suffit pas à décrire la protection d’un foyer. Elle confirme une couverture dans un périmètre donné, mais ne détaille ni tous les événements assurés ni les montants remboursables.
Pour approfondir ces différences, un examen des garanties d’assurance habitation aide à distinguer les dommages aux biens des responsabilités envers autrui. La première vérification consiste à identifier ce qui est protégé, avant de regarder combien coûte le contrat.
Assurance habitation obligatoire : quelles règles pour le locataire et le propriétaire ?
Les besoins ne se déduisent pas seulement de la surface ou de la valeur du mobilier. Le statut d’occupation détermine aussi des obligations légales et la répartition des responsabilités. Deux personnes vivant dans des appartements identiques peuvent ainsi devoir souscrire des protections différentes.
En France, il faut distinguer l’obligation d’assurance de l’intérêt pratique à être assuré. Respecter le minimum imposé ne signifie pas que tous les dommages susceptibles de toucher le logement sont couverts. Cette nuance concerne particulièrement les contrats limités aux risques locatifs.
Locataire : les risques locatifs ne couvrent pas tout
Dans les locations d’habitation relevant du régime habituel des baux de résidence principale, le locataire doit s’assurer contre les risques dont il répond en cette qualité. Cette obligation concerne notamment les conséquences d’un incendie, d’une explosion ou d’un dégât des eaux à l’égard du bailleur.
Le propriétaire peut demander une attestation lors de la remise des clés, puis chaque année. Ce document prouve la souscription, mais ne remplace pas les conditions générales et particulières. Il ne permet pas, à lui seul, d’évaluer la protection du mobilier ou les exclusions.
Une couverture strictement limitée aux risques locatifs ne garantit pas nécessairement les biens du locataire ni les dommages causés aux voisins. Ces derniers doivent être examinés au titre des garanties correspondantes. La responsabilité civile vie privée mérite également une vérification distincte.
Lorsque Camille et Malik signent leur bail, leurs meubles paraissent modestes. Pourtant, le cumul du lit, du réfrigérateur, des vêtements, des outils et de l’informatique représente un montant significatif. Une estimation pièce par pièce évite de sous-évaluer ce qu’il faudrait remplacer après un incendie.
En colocation, la question des personnes assurées devient centrale. Un contrat commun ou des contrats séparés peuvent être envisagés selon l’organisation retenue, mais tous les occupants concernés doivent bénéficier d’une protection adaptée. L’arrivée ou le départ d’un colocataire doit être traité avec l’assureur.
Copropriétaire : une responsabilité civile obligatoire, même sans occupation
Chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il répond en sa qualité de propriétaire occupant ou non occupant. Cette obligation ne signifie pas que son mobilier et toutes les parties privatives sont automatiquement garantis.
L’assurance de l’immeuble souscrite par la copropriété répond à son propre périmètre. Elle ne remplace pas systématiquement le contrat individuel. La frontière entre parties communes, éléments privatifs et embellissements doit être examinée avec les documents de copropriété et les contrats concernés.
Un bailleur peut souscrire une assurance propriétaire non occupant pour protéger son bien et certaines responsabilités. Son intérêt apparaît notamment pendant une vacance locative ou lorsqu’un dommage n’entre pas dans le champ de l’assurance du locataire. Elle ne dispense toutefois pas d’entretenir l’immeuble.
Maison individuelle : une protection à dimensionner selon le patrimoine
Pour le propriétaire occupant d’une maison située hors copropriété, il n’existe pas d’obligation générale de souscrire une assurance habitation. L’absence d’obligation ne réduit pourtant ni le coût potentiel d’un incendie ni les conséquences d’un dommage causé à un tiers.
Le passage de l’appartement à la maison élargit aussi le périmètre à déclarer : garage, abri, clôture, terrasse ou équipements extérieurs. Camille et Malik doivent donc réexaminer leur couverture lors de leur achat, plutôt que transférer mécaniquement leur ancienne formule.
Le bon contrat suit le statut réel du logement et de ses occupants. Cette base juridique posée, les situations quotidiennes permettent de comprendre comment les garanties s’articulent concrètement.
Dégât des eaux, incendie, animal : qui indemnise les dommages ?
Un incident domestique ne se règle pas en choisissant simplement entre « habitation » et « responsabilité civile ». Il faut identifier son origine, les personnes touchées et les biens endommagés. Plusieurs garanties, voire plusieurs assureurs, peuvent intervenir pour un même événement.
Les conventions entre compagnies organisent parfois la gestion des dossiers, notamment pour les dégâts des eaux. Elles ne permettent pas de déduire automatiquement qui est juridiquement responsable. L’assureur qui instruit un dommage n’est pas nécessairement celui de la personne à l’origine de l’incident.
Une fuite : distinguer l’origine et les conséquences
Chez Camille et Malik, un raccord du lave-linge se rompt pendant leur absence. L’eau atteint leur parquet et traverse le plancher. Le voisin constate une auréole au plafond ainsi qu’une dégradation de son papier peint.
Leur propre revêtement peut relever de la garantie dégâts des eaux, sous réserve de sa définition et des conditions applicables. Les dommages à l’étage inférieur sont traités en fonction des responsabilités et des règles de gestion entre assureurs. Il ne faut donc pas promettre une indemnisation identique pour chaque poste.
La recherche de fuite constitue encore une dépense différente. Certains contrats prennent en charge des investigations, parfois destructives, mais avec des limites. La remise en état après recherche et la réparation de l’élément défectueux doivent aussi être distinguées.
Remplacer un raccord usé n’est pas équivalent à réparer les dégâts provoqués par l’eau. L’entretien ou la pièce à l’origine de la fuite peut rester à la charge de l’occupant ou du propriétaire concerné, même lorsque les conséquences sont indemnisées.
Un incendie : plusieurs patrimoines peuvent être touchés
Un feu parti d’un appareil de cuisson peut détruire les meubles, endommager les murs et se propager au logement voisin. Les biens personnels relèvent de la garantie incendie souscrite pour leur propriétaire. Les dommages au bâtiment dépendent notamment du statut d’occupation et des responsabilités établies.
La responsabilité civile peut couvrir les conséquences envers les tiers dans son champ d’application. Elle ne rembourse pas, par ce seul mécanisme, le canapé ou l’électroménager de l’assuré. Des frais de relogement peuvent être prévus ailleurs dans le contrat, avec une durée ou un plafond.
Le feu peut également produire des dégâts de fumée importants sans détruire totalement les objets. Nettoyage spécialisé, décontamination et remplacement ne sont pas toujours appréciés de la même manière. L’expertise sert précisément à déterminer les dommages réparables et leur coût.
Un animal ou un objet emprunté : attention aux exclusions
Si leur chien blesse un livreur dans le hall, Camille et Malik doivent déclarer l’événement à l’assureur susceptible de couvrir leur responsabilité civile vie privée. L’indemnisation dépend notamment des circonstances, de la personne qui avait la garde de l’animal et des conditions contractuelles.
Les chiens soumis à une réglementation particulière nécessitent une vérification dédiée, notamment concernant l’assurance obligatoire de responsabilité civile. Une formule courante ne doit pas être présumée suffisante sans confirmation de l’assureur.
Autre situation : Malik casse une perceuse prêtée par un voisin. Le caractère accidentel ne suffit pas à garantir le remboursement. Les biens prêtés, loués ou confiés font fréquemment l’objet d’exclusions ou de protections spécifiques, qu’il faut rechercher explicitement.
Enfin, les dommages subis entre personnes assurées par un même contrat ne sont pas nécessairement traités comme ceux causés à un tiers. La définition contractuelle de cette notion est déterminante. Pour chaque incident, la bonne lecture suit trois étapes : origine, victime, garantie applicable.
Exclusions et équipements de la maison : ce que la multirisque ne couvre pas automatiquement
La portée d’une assurance se mesure autant à ses exclusions qu’à la liste des événements annoncés. Un intitulé rassurant peut cacher une restriction sur certains locaux, une durée d’inoccupation ou une catégorie de biens. Ces limites doivent être connues avant le sinistre.
Il faut également distinguer une exclusion, une franchise et un plafond. La première écarte un risque défini, la deuxième laisse une somme à la charge de l’assuré, tandis que le troisième limite le montant de l’indemnisation. Ces trois mécanismes peuvent se cumuler dans un même dossier.
Entretien, humidité et dommages électriques : des causes différentes
Une infiltration soudaine après un événement couvert n’est pas assimilable à une dégradation ancienne liée à une toiture mal entretenue. De même, des moisissures dues à une ventilation insuffisante ne sont pas automatiquement un dégât des eaux indemnisable.
Dans une maison ancienne, l’analyse du bâti conserve donc toute son importance : état des joints, évacuation des eaux pluviales, renouvellement de l’air et surveillance des réseaux. L’assurance traite des risques définis ; elle ne remplace pas la maintenance courante.
Une garantie dommages électriques peut protéger certains appareils contre des événements précisés au contrat. Elle ne doit pas être confondue avec une garantie panne, une extension de garantie commerciale ou un service d’entretien. Un équipement simplement arrivé en fin de vie n’est pas nécessairement couvert.
Camille et Malik envisagent de conserver une chaudière vieillissante pendant leur rénovation. Leur contrat habitation ne devient pas pour autant un budget de remplacement. Ils doivent distinguer le risque accidentel assuré du coût prévisible de renouvellement de l’installation.
Panneaux solaires, pompe à chaleur et dépendances : déclarer précisément
Les travaux de performance énergétique modifient parfois la valeur du patrimoine et les risques à assurer. Une pompe à chaleur comporte notamment une unité extérieure exposée ; une installation photovoltaïque ajoute des équipements en toiture et peut comporter une activité de production à déclarer.
Avant la mise en service, il convient de demander comment sont couverts les panneaux, l’onduleur, les batteries éventuelles et les responsabilités associées. La perte de revenus de production ou les dommages internes ne sont pas systématiquement inclus dans une formule standard.
Les extérieurs appellent la même vigilance. Une pergola, une piscine, un portail motorisé ou un atelier de jardin ne bénéficient pas toujours des protections appliquées au bâtiment principal. Le guide consacré à l’assurance des aménagements extérieurs permet d’identifier les éléments à vérifier.
Dans le garage de leur future maison, le couple prévoit de stocker des vélos et de l’outillage. Il doit vérifier que le local est déclaré, que son contenu est assuré et que les exigences de fermeture sont respectées. Une dépendance couverte contre l’incendie ne l’est pas nécessairement contre le vol.
Travaux et événements naturels : vérifier les régimes applicables
Une rénovation lourde, une extension ou une période prolongée sans occupation doit être signalée lorsqu’elle modifie les informations déclarées. La responsabilité civile vie privée ne remplace pas les assurances professionnelles des entreprises, ni l’assurance dommages-ouvrage lorsqu’elle est obligatoire.
Les catastrophes naturelles relèvent d’un dispositif légal particulier, associé aux contrats garantissant les dommages aux biens concernés et à une reconnaissance administrative. Il ne faut pas les confondre avec les garanties tempête, grêle ou neige, dont les conditions sont distinctes.
Chaque transformation du logement doit déclencher une vérification de la couverture. Cette démarche permet ensuite de comparer des offres sur un périmètre réellement identique, plutôt que sur une simple mensualité.
Comparer un devis habitation et déclarer un sinistre sans mauvaise surprise
Un devis traduit une description du risque : type de logement, adresse, surface, nombre de pièces selon la définition retenue, statut d’occupation et équipements. Des informations approximatives peuvent conduire à une protection inadaptée et compliquer l’indemnisation.
La déclaration doit être exacte, sans majoration inutile ni omission destinée à réduire le prix. Une économie de cotisation perd son intérêt si le capital assuré ne permet pas de remplacer les biens essentiels. L’objectif reste d’ajuster les montants aux besoins réels.
Comparer les garanties avant le tarif
Camille et Malik établissent un inventaire par pièce, accompagné de photographies et des justificatifs disponibles. Cette méthode révèle la valeur cumulée des vêtements, livres, appareils et petits équipements, souvent oubliés lorsqu’une estimation repose uniquement sur les meubles principaux.
Il faut ensuite examiner le mode d’indemnisation. Une prise en charge avec vétusté déduite ne produit pas le même résultat qu’un rééquipement à neuf soumis à conditions. Ce dernier peut notamment dépendre de l’âge des objets, de leur remplacement effectif et des justificatifs fournis.
Une franchise de 250 euros n’a pas le même effet sur un petit dommage que sur une perte importante. Ce montant est ici un simple exemple, non un tarif de référence. Chaque événement peut d’ailleurs relever d’une franchise différente, notamment lorsqu’un régime légal particulier s’applique.
Pour comparer utilement, une grille commune doit faire apparaître les éléments suivants : garanties incluses, plafonds, franchises, exclusions, assistance et conditions de remplacement. Un comparateur d’assurance habitation facilite le premier tri, mais ne dispense pas de lire les documents contractuels.
- Vérifier les personnes assurées et les responsabilités couvertes.
- Contrôler le capital mobilier et les limites propres aux objets de valeur.
- Identifier les dépendances et équipements nécessitant une déclaration.
- Lire les conditions de vol, d’inoccupation et de protection du logement.
- Comparer les frais de relogement et les prestations d’assistance.
Une souscription à distance appelle les mêmes précautions qu’un rendez-vous en agence. Les étapes présentées dans le guide de l’assurance habitation en ligne peuvent aider à préparer les informations avant validation et à conserver les documents reçus.
Après un sinistre : protéger, documenter et déclarer
La priorité consiste à mettre les personnes en sécurité et à limiter l’aggravation du dommage, sans prendre de risque. Couper l’eau ou l’électricité lorsque la situation le permet, prévenir les secours si nécessaire et contacter l’assistance sont des réflexes adaptés.
Les photographies, factures, échanges avec le voisin et devis de réparation permettent de décrire les faits. Les objets détériorés doivent être conservés autant que possible jusqu’aux instructions de l’assureur. Les mesures urgentes de sauvegarde ne doivent toutefois pas être retardées pour attendre une expertise.
Les délais de déclaration dépendent de l’événement et du contrat, dans le respect des minima légaux. Ils ne peuvent généralement pas être inférieurs à cinq jours ouvrés pour un sinistre courant et à deux jours ouvrés pour un vol ; un régime spécifique s’applique aux catastrophes naturelles.
En présence de dommages causés à autrui, la déclaration doit rester factuelle. Il convient de transmettre les demandes reçues et d’éviter de promettre une indemnisation au nom de l’assureur. Un constat amiable de dégât des eaux peut faciliter l’échange d’informations sans remplacer l’analyse du dossier.
Une bonne déclaration décrit les faits, conserve les preuves et distingue les dépenses urgentes des réparations définitives.
La responsabilité civile est-elle toujours incluse dans une assurance habitation ?
Elle figure généralement dans les contrats multirisques, mais son périmètre varie. Il faut distinguer la responsabilité civile vie privée, les risques locatifs et les responsabilités liées à la propriété du bâtiment. Seuls les documents contractuels permettent de vérifier les protections effectivement souscrites.
Une attestation de responsabilité civile suffit-elle pour louer un appartement ?
Une simple attestation de responsabilité civile vie privée ne prouve pas nécessairement la couverture des risques locatifs exigée pour un bail de résidence principale. Le document remis au bailleur doit correspondre au logement et aux risques à assurer.
La responsabilité civile rembourse-t-elle un téléphone cassé par son propriétaire ?
Non, elle ne couvre pas les dommages que l’assuré cause à ses propres biens. Une garantie spécifique de dommages accidentels peut éventuellement intervenir, selon les circonstances et ses exclusions.
Faut-il prévenir son assureur après des travaux de rénovation énergétique ?
Oui, lorsque les travaux modifient les caractéristiques déclarées ou les risques du logement. Une pompe à chaleur, des panneaux solaires, une extension ou un changement d’usage doivent être examinés avec l’assureur afin d’adapter les garanties si nécessaire.
Les dommages causés par un animal sont-ils automatiquement couverts ?
Ils peuvent relever de la responsabilité civile vie privée, mais la couverture dépend de l’animal, des circonstances et des conditions du contrat. Les chiens soumis à une réglementation particulière nécessitent une vérification spécifique de l’assurance de responsabilité civile obligatoire.